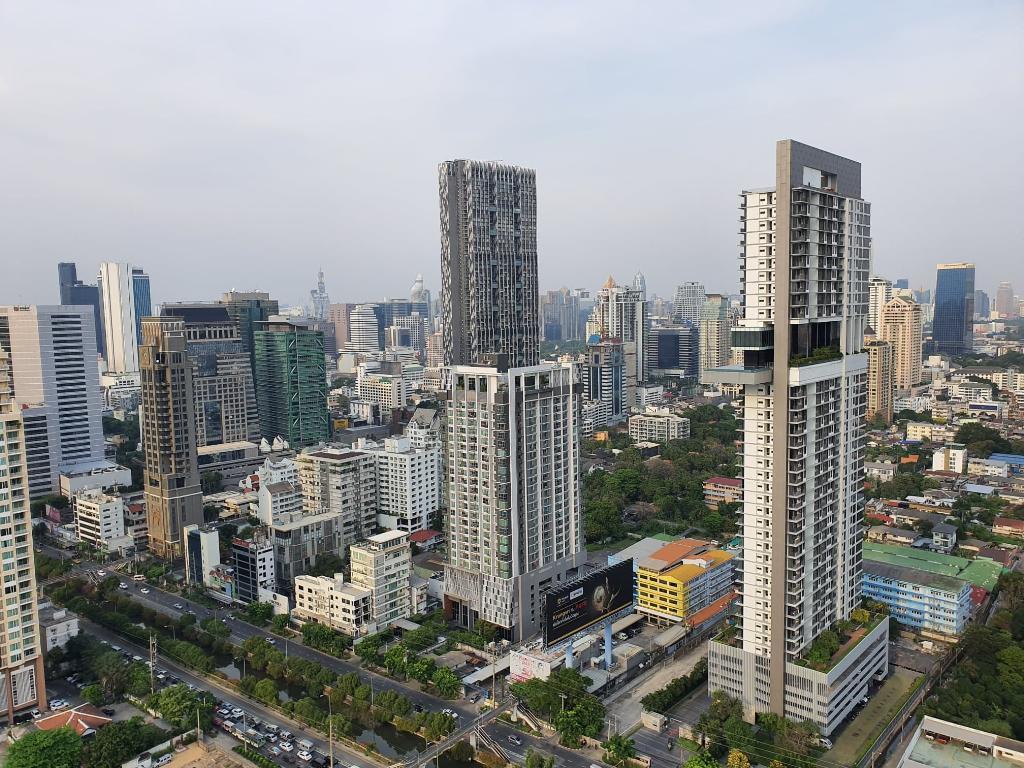


ตลาดอสังหาริมทรัพย์ไทยในช่วงปี 2024–2025 อยู่ในช่วง “ฟื้นตัวแบบค่อยเป็นค่อยไป” หลังจากได้รับผลกระทบจากการระบาดของ COVID-19 และภาวะดอกเบี้ยขาขึ้น แม้ว่าการท่องเที่ยวจะกลับมาและเศรษฐกิจเริ่มขยายตัว แต่กำลังซื้อของประชาชนยังถูกกดดันจากภาระหนี้ครัวเรือน อัตราดอกเบี้ย และความเข้มงวดในการปล่อยสินเชื่อของสถาบันการเงิน ส่งผลให้ตลาดฟื้นตัวไม่เท่ากันในแต่ละเซกเมนต์ (Wikipedia)
ภาพรวมตลาดในปี 2024
ปี 2024 เป็นปีที่ผู้ประกอบการส่วนใหญ่เลือกใช้กลยุทธ์ “ระบายสต็อก” มากกว่าการเปิดโครงการใหม่จำนวนมาก เนื่องจากยังมีหน่วยที่อยู่อาศัยสร้างเสร็จรอขายอยู่ในตลาดจำนวนมาก
ลักษณะสำคัญของตลาด ได้แก่
- การเปิดโครงการใหม่ลดลงเมื่อเทียบกับช่วงก่อนโควิด
- ผู้ประกอบการแข่งขันด้านโปรโมชั่นและส่วนลด
- ฟรีค่าโอน
- ฟรีเฟอร์นิเจอร์
- ดอกเบี้ยพิเศษ
- ส่วนลดเงินสด
กลุ่มบ้านระดับกลางถึงระดับบนยังคงมียอดขายดีกว่ากลุ่มบ้านราคาต่ำ เนื่องจากกำลังซื้อของกลุ่มรายได้สูงได้รับผลกระทบน้อยกว่า
ภาพรวมตลาดในปี 2025
ในปี 2025 ตลาดยังฟื้นตัว แต่ช้ากว่าที่หลายฝ่ายคาดการณ์ไว้
ปัจจัยสำคัญ ได้แก่
- ดอกเบี้ยยังอยู่ในระดับสูงเมื่อเทียบกับช่วงก่อนโควิด
- ธนาคารเข้มงวดการอนุมัติสินเชื่อ
- หนี้ครัวเรือนไทยยังอยู่ในระดับสูง
- ต้นทุนก่อสร้างยังสูงกว่าช่วงก่อนปี 2020
ผู้ประกอบการจึงหันมาเน้น
- โครงการแนวราบ
- บ้านเดี่ยว
- บ้านแฝด
- ทาวน์โฮมระดับกลาง-บน
มากกว่าการเปิดคอนโดมิเนียมจำนวนมาก
ตลาดบ้านเดี่ยว
บ้านเดี่ยวยังคงเป็นตลาดที่แข็งแรงที่สุด
เหตุผล ได้แก่
- ผู้ซื้อส่วนใหญ่ซื้อเพื่ออยู่อาศัยจริง
- ได้รับผลกระทบจากนักเก็งกำไรน้อย
- ความต้องการพื้นที่ใช้สอยเพิ่มขึ้นหลังโควิด
ทำเลยอดนิยม ได้แก่
- กรุงเทพฯ ฝั่งตะวันออก
- รามอินทรา
- บางนา
- ราชพฤกษ์
- พุทธมณฑล
- นนทบุรี
ตลาดทาวน์โฮม
ทาวน์โฮมยังได้รับความนิยมจากคนวัยทำงานและครอบครัวเริ่มต้น
จุดเด่นคือ
- ราคาจับต้องได้
- เดินทางสะดวก
- ดูแลรักษาง่าย
อย่างไรก็ตาม ผู้ซื้อได้รับผลกระทบจากการเข้มงวดของสินเชื่อ ทำให้อัตราการปฏิเสธสินเชื่อยังอยู่ในระดับสูง
ตลาดคอนโดมิเนียม
ตลาดคอนโดเริ่มกลับมาคึกคัก โดยเฉพาะ
- ทำเลติดรถไฟฟ้า
- ย่าน CBD
- โครงการใกล้มหาวิทยาลัย
- โครงการใกล้แหล่งงาน
แรงสนับสนุนสำคัญมาจาก
- นักลงทุน
- ผู้ซื้อเพื่อปล่อยเช่า
- ชาวต่างชาติบางกลุ่ม
อย่างไรก็ตาม ซัพพลายสะสมในบางพื้นที่ยังคงเป็นปัจจัยที่ทำให้การแข่งขันด้านราคาสูง
ตลาดอสังหาริมทรัพย์เพื่อการพาณิชย์
สำนักงาน
แนวโน้มยังแบ่งออกเป็นสองกลุ่ม
- อาคารเกรด A ยังได้รับความนิยม
- อาคารเก่าต้องแข่งขันด้านราคา
ขณะที่ธุรกิจค้าปลีกได้รับแรงหนุนจากการฟื้นตัวของการท่องเที่ยวและการบริโภคภายในประเทศ
ตลาดที่ดิน
ตลาดที่ดินยังเติบโตในทำเลที่มีโครงการโครงสร้างพื้นฐาน เช่น
- รถไฟฟ้าสายใหม่
- มอเตอร์เวย์
- เขตพัฒนาเศรษฐกิจ
ที่ดินในพื้นที่ชานเมืองได้รับความสนใจจากผู้พัฒนาโครงการแนวราบมากขึ้น
ปัจจัยบวกของตลาด
1. การท่องเที่ยวฟื้นตัว
นักท่องเที่ยวต่างชาติกลับมาเพิ่มขึ้น ส่งผลดีต่อ
- โรงแรม
- คอนโดปล่อยเช่า
- ศูนย์การค้า
2. การลงทุนภาครัฐ
โครงการรถไฟฟ้า ถนน และโครงสร้างพื้นฐานช่วยเพิ่มศักยภาพของหลายพื้นที่
3. ความต้องการบ้านจริง
ตลาดที่อยู่อาศัยยังได้รับแรงสนับสนุนจากผู้ซื้อเพื่ออยู่อาศัยจริง
ปัจจัยลบ
ตลาดยังเผชิญแรงกดดันหลายด้าน ได้แก่
- ดอกเบี้ยเงินกู้ที่สูงขึ้น
- หนี้ครัวเรือนไทยในระดับสูง
- ธนาคารเข้มงวดการปล่อยสินเชื่อ
- ต้นทุนวัสดุก่อสร้าง
- กำลังซื้อของผู้บริโภคฟื้นตัวไม่เต็มที่
ปัจจัยเหล่านี้ส่งผลให้ผู้ประกอบการต้องบริหารต้นทุนและพัฒนาโครงการอย่างระมัดระวังมากขึ้น (Wikipedia)
แนวโน้มของผู้บริโภค
ผู้ซื้อในปี 2025 ให้ความสำคัญกับ
- บ้านประหยัดพลังงาน
- Smart Home
- พื้นที่สีเขียว
- ระบบรักษาความปลอดภัย
- การเดินทางใกล้รถไฟฟ้า
- สิ่งอำนวยความสะดวกครบครัน
พฤติกรรมดังกล่าวทำให้ผู้พัฒนาโครงการต้องออกแบบโครงการให้ตอบโจทย์การอยู่อาศัยมากกว่าการแข่งขันด้านราคาเพียงอย่างเดียว
แนวโน้มปี 2026
หากอัตราดอกเบี้ยทยอยลดลงและเศรษฐกิจฟื้นตัวต่อเนื่อง ตลาดอสังหาริมทรัพย์มีโอกาสขยายตัวดีขึ้น โดยเฉพาะ
- บ้านเดี่ยวระดับกลางถึงบน
- คอนโดใกล้ระบบขนส่งมวลชน
- คลังสินค้าและโลจิสติกส์
- โครงการมิกซ์ยูส (Mixed-use)
อย่างไรก็ตาม ความเร็วในการฟื้นตัวยังคงขึ้นอยู่กับกำลังซื้อของผู้บริโภค นโยบายสินเชื่อของธนาคาร และความเชื่อมั่นทางเศรษฐกิจ
สรุป
ตลาดอสังหาริมทรัพย์ไทยในช่วง ปี 2024–2025 อยู่ในช่วงฟื้นตัวแบบค่อยเป็นค่อยไป โดยได้รับแรงสนับสนุนจากการฟื้นตัวของการท่องเที่ยว การลงทุนด้านโครงสร้างพื้นฐาน และความต้องการซื้อเพื่ออยู่อาศัยจริง แต่ยังเผชิญข้อจำกัดจากอัตราดอกเบี้ยที่สูง หนี้ครัวเรือน และมาตรฐานการปล่อยสินเชื่อที่เข้มงวด
ในภาพรวม บ้านแนวราบยังเป็นกลุ่มที่แข็งแกร่งที่สุด ขณะที่ คอนโดมิเนียมในทำเลศักยภาพเริ่มกลับมาฟื้นตัว ส่วนอสังหาริมทรัพย์เชิงพาณิชย์และที่ดินยังได้รับแรงหนุนจากการลงทุนและการพัฒนาโครงสร้างพื้นฐาน หากปัจจัยเศรษฐกิจเอื้ออำนวยมากขึ้น ตลาดอสังหาริมทรัพย์ไทยมีแนวโน้มขยายตัวต่อในปี 2026 แต่การแข่งขันระหว่างผู้ประกอบการจะยังคงสูง และการเลือกลงทุนในทำเลที่มีศักยภาพจะเป็นปัจจัยสำคัญต่อความสำเร็จของทั้งผู้ซื้อและนักลงทุนในระยะยาว.