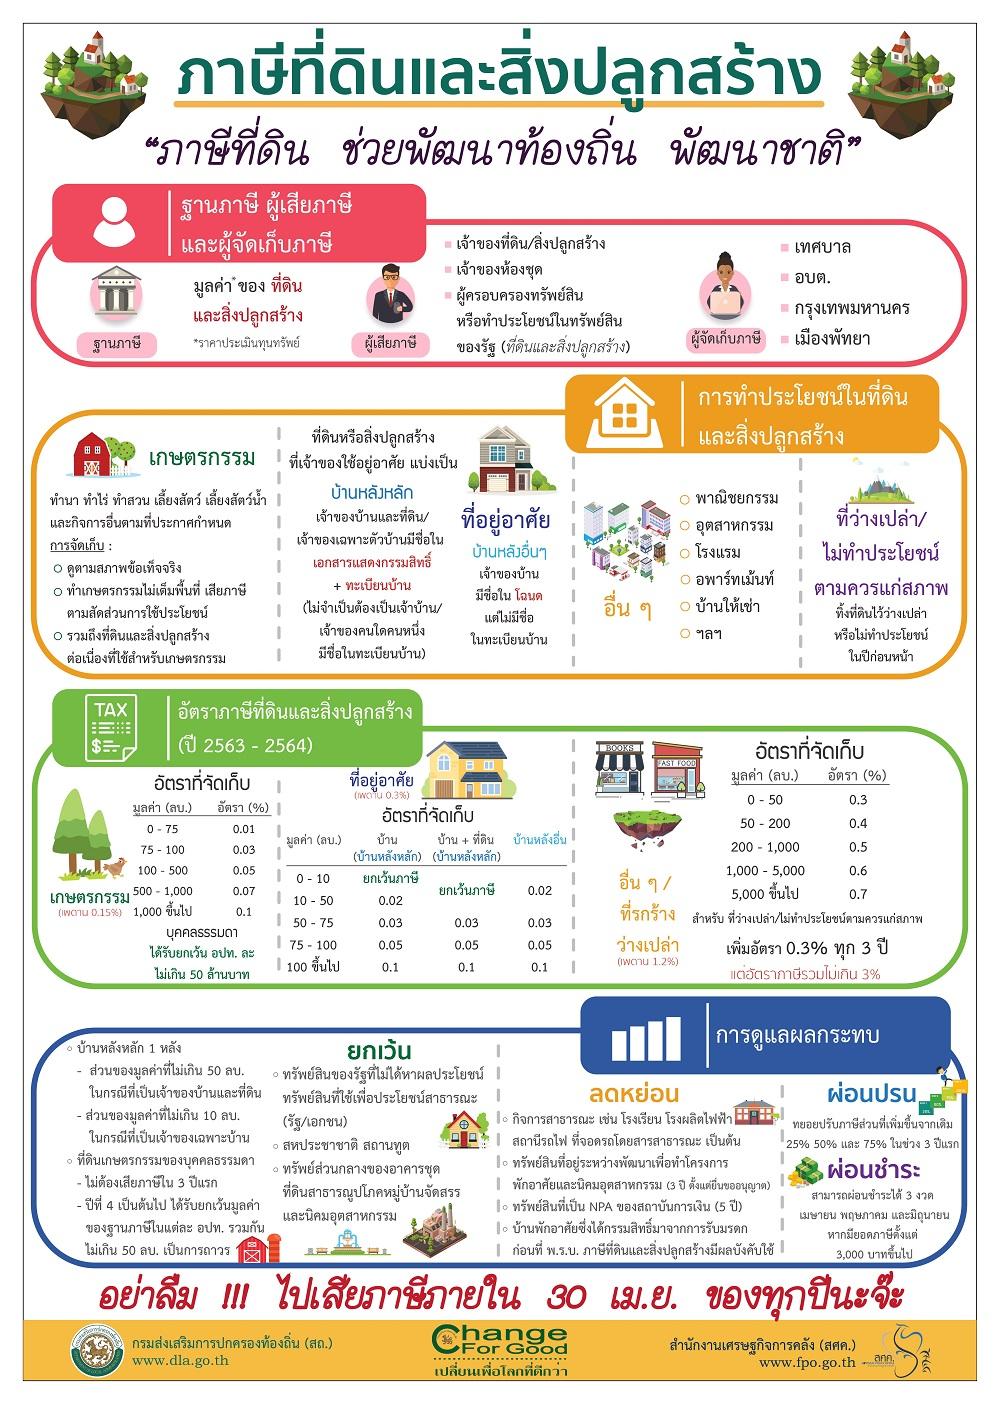


ภาษีที่ดินและสิ่งปลูกสร้าง เป็นภาษีประเภทหนึ่งที่ประเทศไทยนำมาใช้แทนภาษีโรงเรือนและที่ดิน รวมถึงภาษีบำรุงท้องที่เดิม โดยมีเป้าหมายเพื่อให้ระบบการจัดเก็บภาษีทรัพย์สินมีความเหมาะสมมากขึ้น และกระตุ้นให้เจ้าของที่ดินใช้ประโยชน์จากทรัพย์สินอย่างมีประสิทธิภาพ
สำหรับผู้ที่เป็นเจ้าของที่ดิน บ้าน อาคารพาณิชย์ คอนโดมิเนียม หรืออสังหาริมทรัพย์ประเภทต่าง ๆ การเข้าใจหลักการของภาษีที่ดินถือเป็นเรื่องสำคัญ เพราะภาษีดังกล่าวมีผลโดยตรงต่อค่าใช้จ่ายในการถือครองทรัพย์สิน และอาจมีผลต่อการตัดสินใจลงทุนด้านอสังหาริมทรัพย์
ภาษีที่ดินและสิ่งปลูกสร้าง คืออะไร
ภาษีที่ดินและสิ่งปลูกสร้าง (Land and Building Tax) คือ ภาษีที่เรียกเก็บจากบุคคลหรือนิติบุคคลที่เป็นเจ้าของหรือผู้ครอบครองทรัพย์สิน ได้แก่
- ที่ดิน
- บ้านพักอาศัย
- อาคารสำนักงาน
- อาคารพาณิชย์
- โรงงาน
- คอนโดมิเนียม
- สิ่งปลูกสร้างอื่น ๆ
ผู้มีหน้าที่เสียภาษีคือผู้ที่มีกรรมสิทธิ์หรือมีสิทธิครอบครองทรัพย์สิน ณ วันที่กฎหมายกำหนด โดยองค์กรปกครองส่วนท้องถิ่น เช่น เทศบาล องค์การบริหารส่วนตำบล หรือกรุงเทพมหานคร เป็นผู้ดำเนินการจัดเก็บ
ภาษีประเภทนี้มีวัตถุประสงค์หลักเพื่อสร้างรายได้ให้ท้องถิ่นนำไปพัฒนาพื้นที่ เช่น
- ถนน
- ระบบสาธารณูปโภค
- การจัดการสิ่งแวดล้อม
- บริการสาธารณะ
จุดเริ่มต้นของภาษีที่ดินในประเทศไทย
ก่อนมีภาษีที่ดินและสิ่งปลูกสร้าง ประเทศไทยมีระบบภาษีทรัพย์สินเดิม เช่น
- ภาษีโรงเรือนและที่ดิน
- ภาษีบำรุงท้องที่
แต่ระบบเดิมมีข้อจำกัดหลายด้าน เช่น
- ใช้หลักเกณฑ์ประเมินที่แตกต่างกัน
- ไม่สะท้อนมูลค่าทรัพย์สินในปัจจุบัน
- มีความซับซ้อนในการจัดเก็บ
ประเทศไทยจึงออก พระราชบัญญัติภาษีที่ดินและสิ่งปลูกสร้าง พ.ศ. 2562 เพื่อปรับปรุงระบบภาษีทรัพย์สินให้มีความทันสมัยและเป็นธรรมมากขึ้น
ใครบ้างที่ต้องเสียภาษีที่ดิน
ผู้ที่ต้องเสียภาษี ได้แก่
1. เจ้าของกรรมสิทธิ์ที่ดิน
เช่น
- เจ้าของโฉนดที่ดิน
- ผู้ถือกรรมสิทธิ์ในที่ดิน
2. เจ้าของสิ่งปลูกสร้าง
เช่น
- เจ้าของบ้าน
- เจ้าของอาคาร
- เจ้าของโรงงาน
3. ผู้ครอบครองหรือใช้ประโยชน์จากทรัพย์สินบางกรณี
เช่น
- ผู้ครอบครองทรัพย์สินของรัฐ
- ผู้ได้รับสิทธิใช้ประโยชน์ในที่ดินบางประเภท
ประเภทการใช้ประโยชน์ของที่ดิน
การคำนวณภาษีที่ดินจะขึ้นอยู่กับลักษณะการใช้ประโยชน์ โดยแบ่งหลัก ๆ เป็น 4 ประเภท
1. ที่ดินเพื่อการเกษตรกรรม
หมายถึง ที่ดินที่ใช้สำหรับ
- ทำนา
- ทำสวน
- ทำไร่
- เลี้ยงสัตว์
- เกษตรกรรมประเภทต่าง ๆ
อัตราภาษีประเภทนี้มักต่ำกว่าประเภทอื่น เนื่องจากภาครัฐต้องการสนับสนุนภาคเกษตร
2. ที่ดินเพื่อใช้เป็นที่อยู่อาศัย
เช่น
- บ้านพักอาศัย
- บ้านเดี่ยว
- ทาวน์เฮาส์
- คอนโดมิเนียม
โดยมีการพิจารณาตามมูลค่าทรัพย์สินและลักษณะการถือครอง
3. ที่ดินเพื่อการพาณิชยกรรม
เป็นทรัพย์สินที่ใช้เพื่อสร้างรายได้ เช่น
- ร้านค้า
- อาคารสำนักงาน
- โรงแรม
- ห้างสรรพสินค้า
- พื้นที่ให้เช่า
โดยทั่วไปมีอัตราภาษีสูงกว่าที่อยู่อาศัย เนื่องจากเป็นทรัพย์สินที่สร้างรายได้
4. ที่ดินรกร้างว่างเปล่า
หมายถึง ที่ดินที่ไม่ได้ใช้ประโยชน์
ภาครัฐกำหนดอัตราภาษีสูงขึ้นสำหรับที่ดินประเภทนี้ เพื่อส่งเสริมให้เจ้าของนำที่ดินมาใช้ประโยชน์ เช่น
- พัฒนาโครงการ
- ทำเกษตรกรรม
- ให้เช่า
- สร้างธุรกิจ
วิธีคำนวณภาษีที่ดิน
หลักการคำนวณโดยทั่วไปคือ
มูลค่าประเมินทุนทรัพย์ × อัตราภาษี = จำนวนภาษีที่ต้องชำระ
โดยมูลค่าประเมินจะอ้างอิงจากราคาประเมินทุนทรัพย์ที่กำหนดโดยภาครัฐ
ตัวอย่าง
ที่ดินและสิ่งปลูกสร้างมีมูลค่าประเมิน 5 ล้านบาท
หากอัตราภาษีกำหนดไว้ 0.02%
ภาษีที่ต้องชำระประมาณ
5,000,000 × 0.02% = 1,000 บาท
ทั้งนี้ อัตราจริงขึ้นอยู่กับประเภทการใช้ประโยชน์และเงื่อนไขตามกฎหมายในแต่ละช่วงเวลา
บ้านหลังแรกกับภาษีที่ดิน
สำหรับผู้ที่เป็นเจ้าของบ้านพักอาศัยและใช้เป็นที่อยู่อาศัยหลัก อาจได้รับสิทธิยกเว้นหรือบรรเทาภาษีตามเงื่อนไขที่กฎหมายกำหนด
ปัจจัยที่เกี่ยวข้อง เช่น
- มูลค่าบ้านและที่ดิน
- การเป็นเจ้าของกรรมสิทธิ์
- การใช้เป็นที่อยู่อาศัยจริง
ดังนั้นผู้ถือครองบ้านควรตรวจสอบรายละเอียดกับหน่วยงานท้องถิ่นที่รับผิดชอบ
ภาษีที่ดินสำหรับนักลงทุนอสังหาริมทรัพย์
สำหรับนักลงทุนอสังหาริมทรัพย์ ภาษีที่ดินเป็นต้นทุนสำคัญที่ต้องนำมาคำนวณ
ตัวอย่างทรัพย์สินที่ต้องพิจารณา เช่น
- บ้านเช่า
- คอนโดปล่อยเช่า
- อาคารพาณิชย์
- ที่ดินรอการพัฒนา
นักลงทุนควรคำนึงถึง
- ภาษีประจำปี
- รายได้จากค่าเช่า
- ค่าใช้จ่ายบำรุงรักษา
- แนวโน้มราคาที่ดิน
เพื่อประเมินผลตอบแทนจากการลงทุนอย่างแท้จริง
ผลกระทบของภาษีที่ดินต่ออสังหาริมทรัพย์
1. กระตุ้นให้ใช้ที่ดินอย่างมีประสิทธิภาพ
การเก็บภาษีจากที่ดินรกร้างช่วยลดการถือครองที่ดินโดยไม่ใช้ประโยชน์
2. เพิ่มต้นทุนการถือครองทรัพย์สิน
เจ้าของที่ดินจำนวนมากต้องนำภาษีมาคำนวณร่วมกับต้นทุนอื่น เช่น
- ค่าดูแลรักษา
- ค่าส่วนกลาง
- ดอกเบี้ยเงินกู้
3. ส่งผลต่อราคาตลาด
เจ้าของทรัพย์สินบางรายอาจตัดสินใจ
- ขายที่ดิน
- พัฒนาโครงการ
- ปล่อยเช่า
เพื่อสร้างรายได้มาชดเชยภาระภาษี
วิธีเตรียมตัวสำหรับเจ้าของที่ดิน
เจ้าของทรัพย์สินควรดำเนินการดังนี้
ตรวจสอบข้อมูลทรัพย์สิน
เช่น
- ประเภทที่ดิน
- ราคาประเมิน
- การใช้ประโยชน์
ตรวจสอบเอกสารสิทธิ
เช่น
- โฉนดที่ดิน
- น.ส.3
- เอกสารกรรมสิทธิ์อาคาร
วางแผนการใช้ประโยชน์
หากมีที่ดินว่าง อาจพิจารณา
- ทำเกษตร
- ให้เช่า
- พัฒนาโครงการ
- ขาย
เพื่อบริหารต้นทุนภาษี
ภาษีที่ดินกับเศรษฐกิจไทย
ภาษีที่ดินมีบทบาทต่อการพัฒนาเศรษฐกิจในหลายด้าน เช่น
- เพิ่มรายได้ให้องค์กรปกครองส่วนท้องถิ่น
- ลดการเก็งกำไรที่ดิน
- ส่งเสริมการใช้ทรัพยากรอย่างมีประสิทธิภาพ
- เพิ่มความเป็นธรรมในการถือครองทรัพย์สิน
อย่างไรก็ตาม การกำหนดอัตราภาษีจำเป็นต้องคำนึงถึงผลกระทบต่อประชาชน ผู้ประกอบการ และตลาดอสังหาริมทรัพย์โดยรวม
สรุป
ภาษีที่ดินและสิ่งปลูกสร้างเป็นภาษีสำคัญที่เจ้าของอสังหาริมทรัพย์ในประเทศไทยควรทำความเข้าใจ เพราะเกี่ยวข้องโดยตรงกับต้นทุนการถือครองทรัพย์สิน
ไม่ว่าจะเป็นเจ้าของบ้าน นักลงทุนอสังหาริมทรัพย์ หรือผู้ประกอบการ การวางแผนเกี่ยวกับภาษีที่ดินจะช่วยลดความเสี่ยงทางการเงิน และทำให้สามารถบริหารทรัพย์สินได้อย่างมีประสิทธิภาพมากขึ้น
ในมุมมองของเศรษฐกิจ ภาษีที่ดินไม่ได้มีหน้าที่เพียงสร้างรายได้ให้รัฐ แต่ยังเป็นเครื่องมือสำคัญในการส่งเสริมให้ที่ดินถูกนำมาใช้ประโยชน์อย่างเหมาะสม และสนับสนุนการพัฒนาเมืองอย่างยั่งยืน